Crédito hipotecario en Venezuela 2026: cómo funciona hoy
Crédito hipotecario en Venezuela: así está hoy · Qué hay disponible, quién puede pedirlo y si la Ley de Política Habitacional sigue vigente, con las fuentes a la vista.
Si estás pensando en comprar con crédito, la respuesta corta es esta: hoy no existe en Venezuela un crédito hipotecario tradicional al alcance de cualquiera. Lo que sí está funcionando, desde agosto de 2026, es un crédito social con subsidio del Estado para las personas que perdieron su vivienda en los terremotos del 24 de junio [1][2][3]. Además, la ley que rige el sistema de vivienda sigue vigente, aunque no se llama «Ley de Política Habitacional» [8][10].
En este artículo te explicamos cómo está el sistema, quién puede usarlo, qué hacer paso a paso y qué pasó con esa ley. Cada dato importante lleva su fuente al final, con su fecha, para que lo compruebes.
Importante: este artículo es informativo y no sustituye el consejo de un abogado venezolano. Los requisitos cambian y pueden variar según el registro y la notaría. Confírmalos siempre antes de firmar o pagar.
¿Cómo está hoy el sistema de créditos hipotecarios en Venezuela?
Según Efecto Cocuyo (12 de septiembre de 2026), Venezuela carece hoy de créditos hipotecarios tradicionales, y lo que se ofrece son los créditos sociales de emergencia tras los sismos [1]. Esa misma nota señala tres frenos:
Inflación: un indicador que superó el 500 % a finales de agosto de 2026 [1].
Encaje bancario: del 73 %, que limita cuánto dinero puede prestar la banca [1].
Cartera de crédito pequeña: unos 3.949 millones de dólares a inicios de septiembre de 2026, el 3,5 % del PIB, según la nota, que cita al Banco Central de Venezuela [1].
Los economistas que cita el medio coinciden en que, para volver a un crédito convencional a largo plazo, hace falta bajar la inflación y reducir ese encaje [1].
¿Y las guías de bancos que dicen otra cosa? Algunas guías comerciales publicadas en febrero de 2026, antes de los terremotos, describen créditos con inicial de 25 % a 30 % y plazos de 10 años en banca privada, y de 0 % a 10 % de inicial y 15 a 20 años con recursos del FAOV [9]. Son guías de portales comerciales, así que tómalas solo como orientación. Y un dato que ayuda a ponerlas en contexto: BBVA Provincial publica en su web una tasa de 12,66 % para su préstamo hipotecario de vivienda principal, pero marca ese producto como «no disponible temporalmente» [7].
¿Qué es el crédito social «Venezuela Renace» y cómo funciona?
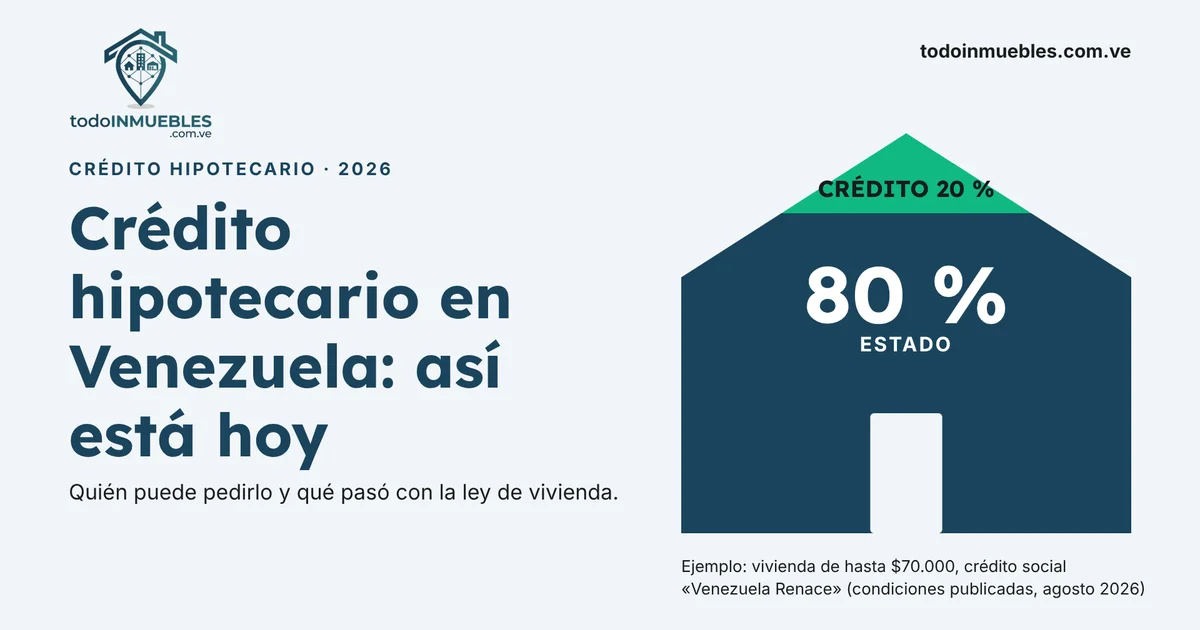
Tras los terremotos del 24 de junio de 2026, el gobierno anunció a principios de julio la activación de la cartera hipotecaria de la banca pública y privada, con subsidio de hasta 80 % para los afectados [4][5]. El 11 de agosto, El Nacional informó que tres bancos públicos, el Banco de Venezuela, el Banco Digital de los Trabajadores y el Banco del Tesoro, recibirían las solicitudes [3].
Las condiciones publicadas son estas [2][3][6]:
Vivienda de hasta $70.000Vivienda de $70.000 a $100.000Subsidio del Estado80 %50 %Lo que financia el crédito20 %50 %Plazo máximoHasta 25 añosHasta 25 años
Otros datos que conviene tener claros:
El precio máximo de la vivienda que se compra es de 100.000 dólares [2][3].
Según Bloomberg Línea (29 de julio de 2026), el programa aplica a viviendas usadas, es decir, del mercado secundario, y se financia con el «Fondo Venezuela Renace» [2].
Los bancos deben responder en un máximo de 5 días hábiles [3][6].
Efecto Cocuyo reporta una tasa de interés del 5 % y 1.682 preaprobaciones en el Banco de Venezuela al 12 de septiembre [1]. La tasa no aparece en las otras fuentes consultadas, así que confírmala en el banco.
¿Quién puede beneficiarse?
Pueden solicitarlo las personas comprobadamente afectadas por los terremotos en las zonas impactadas: La Guaira, Caracas, Miranda, Aragua, Falcón y Carabobo [6]. Para el caso de edificios, también se anunció un fondo para juntas de condominio [4].
No es un crédito para el público general. Si no perdiste tu vivienda en los sismos, este programa no es para ti. Para el resto, el camino que existe en la ley es el del ahorro habitacional: los fondos que regula la ley de vivienda se nutren de aportes de trabajadores y empleadores y financian la compra, construcción o mejora de vivienda, incluso con subsidio directo [8]. Un ejemplo de requisito: BBVA Provincial pide ser cotizante activo y solvente del FAOV o del FAVV, con un mínimo de 12 cotizaciones [7]. Pero como dijimos antes, ese producto figura como no disponible por ahora [7].
¿Qué tengo que hacer, paso a paso, si soy damnificado?
Según las condiciones publicadas por El Nacional y NTN24, el proceso es el siguiente [3][6][13]:
Obtén el certificado digital de persona afectada, el registro del censo de vivienda colapsada. El Diario publicó una guía de cómo conseguirlo [13].
Reúne los documentos propios: cédula y RIF del solicitante y del cosolicitante, certificación de ingresos o constancia laboral y los últimos tres estados de cuenta [6].
Reúne los documentos de la vivienda dañada: el título de propiedad o documento que pruebe que eras titular [3][6].
Elige la vivienda a comprar y pide al vendedor su documento de propiedad registrado, la solvencia municipal vigente, la cédula catastral actualizada y un certificado de habitabilidad que confirme que no presenta riesgos estructurales [6].
Firma una opción de compraventa o documento bilateral y presenta todo en una agencia del Banco de Venezuela, el Banco del Tesoro o el Banco Digital de los Trabajadores [3][6].
Estos pasos son los que reportan los medios. Antes de empezar, confirma la lista actual directamente en el banco, porque el programa es nuevo y puede ajustarse.
¿Aún existe la Ley de Política Habitacional?
Esta es una pregunta que mucha gente se hace, y la respuesta tiene matices.
Como ley que manda hoy, no. La historia, resumida con lo que dicen las fuentes:
Finales de los 80 y años 90: la Ley de Política Habitacional organizó el ahorro habitacional obligatorio y destinó un porcentaje de los ingresos fiscales a vivienda. Las fuentes consultadas la ubican en distintas gacetas (1989 y 1993) [12].
1999 y 2000: el decreto con rango de ley que regula el Subsistema de Vivienda y Política Habitacional creó el sistema nacional de vivienda. Su artículo 124 derogó, de forma progresiva, las disposiciones de la Ley de Política Habitacional que le resultaran incompatibles [12].
2005: la Ley del Régimen Prestacional de Vivienda y Hábitat (Gaceta Oficial n.º 38.182 del 9 de mayo de 2005) sustituyó ese marco anterior, según Provea [11].
2008, 2012 y 2024: esa ley fue reformada. La última reforma parcial es la de la Gaceta Oficial n.º 6.805 Extraordinario del 1 de mayo de 2024 [8][10].
La norma vigente es entonces la Ley del Régimen Prestacional de Vivienda y Hábitat, con la reforma de 2024. Según el texto de la Gaceta, su objeto es regular el régimen prestacional de vivienda y hábitat para garantizar el derecho a una vivienda y hábitat dignos [8]. El BANAVIH, el Banco Nacional de Vivienda y Hábitat, es el ente financiero encargado de promover, supervisar y financiar el sistema [8]. Según esa misma Gaceta, el aporte mensual es del 3 % del salario integral, un tercio a cargo del trabajador y dos tercios del patrono [8].
Entre otros cambios, la reforma de 2024 reconoce a la clase trabajadora como principal sujeto productor social de vivienda, crea un Fondo Nacional de Equipamiento Urbano con aportes de 0,5 % en proyectos de construcción y amplía la presencia de los trabajadores en la directiva del BANAVIH [10].
Una aclaración honesta: no pudimos abrir la página oficial del BANAVIH, así que no confirmamos aquí el estado de sus créditos por esa vía. Tampoco encontramos reformas posteriores a mayo de 2024, pero eso no significa que no existan. Un abogado puede confirmarlo por ti.
¿Qué debes verificar antes de comprar con crédito?
Si calificas para el crédito social o algún otro financiamiento, el banco te pedirá un inmueble con papeles en regla. Vale la pena adelantarte [6]:
Que el vendedor tenga el documento de propiedad registrado y el inmueble no tenga gravámenes.
Solvencia municipal y cédula catastral al día.
Certificado de habitabilidad que descarte riesgos estructurales.
Precio en dólares claro y por escrito.
Para saber cómo se comprueba un título, qué es un certificado de gravámenes y por qué conviene tener tu propio abogado, lee nuestro artículo Cómo comprar inmuebles en Venezuela sin arriesgar tu patrimonio.
Preguntas frecuentes
¿Puedo pedir un crédito hipotecario si no fui afectado por los terremotos? Los medios consultados no reportan hoy un programa general abierto. Lo que está activo es el crédito social para damnificados [1][3]. Consulta en tu banco qué productos tiene vigentes.
¿El crédito cubre cualquier vivienda? Según Bloomberg Línea, el programa aplica a viviendas usadas con precio hasta 100.000 dólares [2][3].
¿Cuánto tardan en responderme? Los bancos tienen hasta 5 días hábiles para responder, según lo informado [3][6].
Y ahora, ¿qué sigue?
Si ya sabes qué tipo de inmueble necesitas, puedes explorar los inmuebles publicados en Todo Inmuebles y filtrar por precio y zona. Cuando encuentres uno, pídele al vendedor los documentos de la lista anterior antes de acercarte al banco.
Fuentes consultadas
Consultadas el 6 de octubre de 2026. El programa de créditos es reciente y las normas cambian: verifica la vigencia con el banco o con un abogado.
Efecto Cocuyo, Margaret López (12/09/2026). Créditos hipotecarios en Venezuela: ¿qué hace falta para su reactivación?
Bloomberg Línea (29/07/2026). Subsidio de vivienda en Venezuela para víctimas de los terremotos: montos y requisitos
El Nacional (11/08/2026). Tres bancos otorgarán créditos hipotecarios subsidiados a damnificados por terremotos
El Estímulo (11/07/2026). Banca afina cartera hipotecaria con subsidio de hasta 80 % para afectados por el terremoto
BAE Negocios (06/07/2026). Venezuela lanzó un plan económico de recuperación con subsidios y créditos hipotecarios
NTN24 (13/08/2026). Esta es la abrumadora cantidad de requisitos que pide el régimen venezolano para solicitar un crédito hipotecario tras los desoladores terremotos
BBVA Provincial. Préstamo Hipotecario Vivienda Principal (página del banco, sin fecha visible; el producto aparece como no disponible temporalmente)
Gaceta Oficial n.º 6.805 Extraordinario (01/05/2024). Ley de Reforma Parcial del Decreto con Rango, Valor y Fuerza de Ley del Régimen Prestacional de Vivienda y Hábitat (copia publicada por Travieso Evans)
Venezuela a Cuotas (02/2026). Créditos hipotecarios en Venezuela 2026 (guía comercial, orientativa; anterior a los terremotos)
Acceso a la Justicia (27/05/2024). Reforma parcial del Decreto con Rango, Valor y Fuerza de Ley del Régimen Prestacional de Vivienda y Hábitat
Provea (2005). Informe Anual: derecho a la vivienda
Redalyc. Venezuela. Evolución histórica de las políticas y programas de vivienda (1928-2010) y Justia Venezuela. Ley que regula el Subsistema de Vivienda y Política Habitacional (2000)
El Diario (28/08/2026). Cómo obtener el certificado de vivienda colapsada para poder solicitar un crédito hipotecario